Domain verlagskaufleute.de kaufen?
Wir ziehen mit dem Projekt
verlagskaufleute.de um.
Sind Sie am Kauf der Domain
verlagskaufleute.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verlagskaufleute.de kaufen?
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Materialkosten
Top-Angebote
Produkte zum Begriff Materialkosten:
-
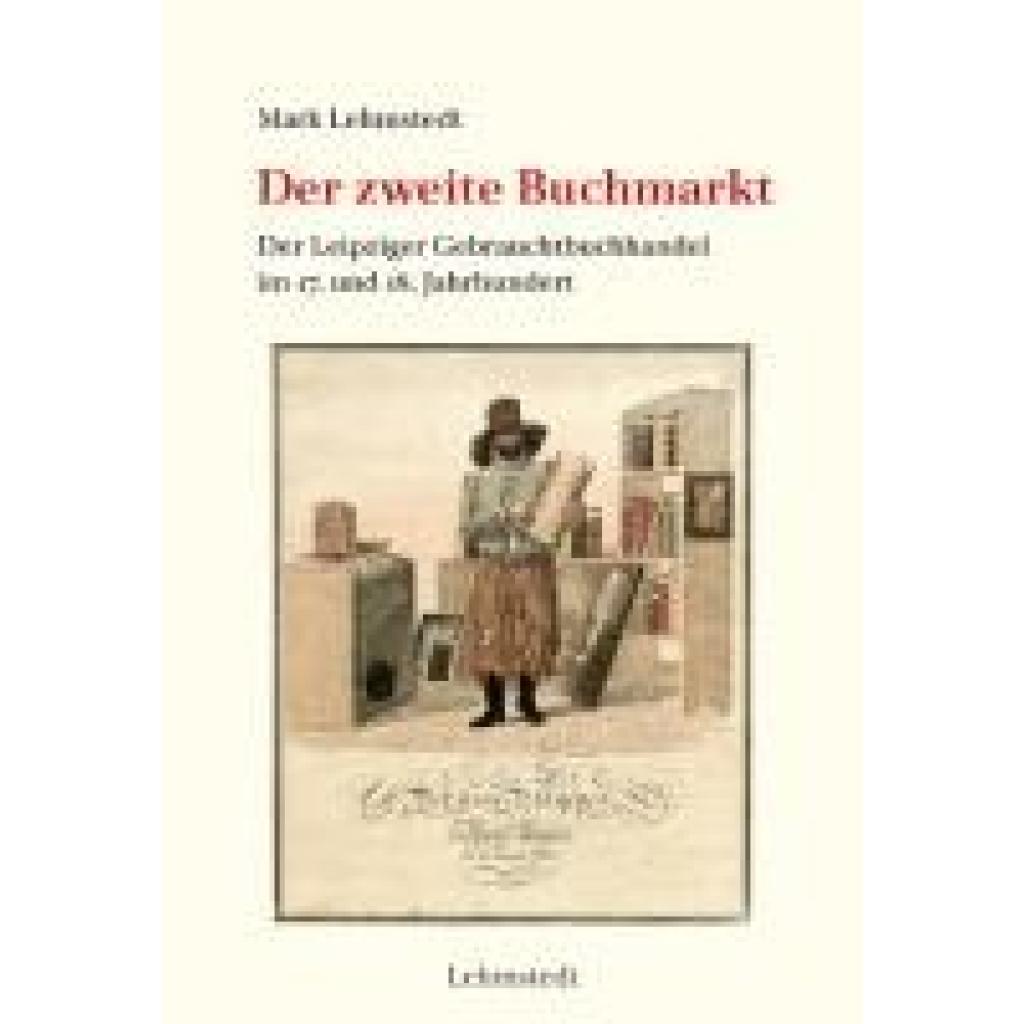
Der zweite Buchmarkt, Fachbücher von Mark LehmstedtDer zweite Buchmarkt von Mark Lehmstedt bietet eine umfassende Analyse der Geschichte des Buchhandels, insbesondere im Hinblick auf den Umgang mit gebrauchten Büchern. Die Studie beleuchtet die Entwicklung des Antiquariats- und Auktionsbuchhandels in Leipzig über einen Zeitraum von 150 Jahren. Sie zeigt auf, wie der deutsche Buchhandel in der zweiten Hälfte des 17. Jahrhunderts begann, das Potenzial von verstaubten Büchern in Bibliotheken und auf Dachböden zu erkennen. Anhand zahlreicher Beispiele von Buchhändlern, Antiquare und Auktionatoren wird die Vielfalt und Dynamik des Marktes sichtbar. Die Untersuchung führt zu der Erkenntnis, dass das moderne Antiquariat seinen Ursprung in Leipzig am Ende des 18. Jahrhunderts hat und gibt Einblicke in die Herausforderungen und Erfolge der Akteure in diesem Bereich.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **


Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Top-Angebote
Produkte zum Begriff Materialkosten:
-
Beurteilung der Materialkosten in Bezug auf den Materialgemeinkostenanteil in der Vorkalkulation, Taschenbuch von Martin Erker, GRIN,Beurteilung Der Materialkosten In Bezug Auf Den Materialgemeinkostenanteil In Der Vorkalkulation, Taschenbuch Von Martin Erker, Grin, 978-3-640-68171-6, Seitenanzahl: 10049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Materialkosten und Vorräte im Mineralölgroßhandel: Vorschläge zur monatlichen Bewertung mit SAP R/3, Taschenbuch von Guido Croonenbroek, DiplomicaMaterialkosten Und Vorräte Im Mineralölgroßhandel: Vorschläge Zur Monatlichen Bewertung Mit Sap R/3, Taschenbuch Von Guido Croonenbroek, Diplomica Verlag Gmbh, 978-3-8428-6185-5, Seitenanzahl: 13448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der zweite Buchmarkt, Fachbücher von Mark LehmstedtDer zweite Buchmarkt von Mark Lehmstedt bietet eine umfassende Analyse der Geschichte des Buchhandels, insbesondere im Hinblick auf den Umgang mit gebrauchten Büchern. Die Studie beleuchtet die Entwicklung des Antiquariats- und Auktionsbuchhandels in Leipzig über einen Zeitraum von 150 Jahren. Sie zeigt auf, wie der deutsche Buchhandel in der zweiten Hälfte des 17. Jahrhunderts begann, das Potenzial von verstaubten Büchern in Bibliotheken und auf Dachböden zu erkennen. Anhand zahlreicher Beispiele von Buchhändlern, Antiquare und Auktionatoren wird die Vielfalt und Dynamik des Marktes sichtbar. Die Untersuchung führt zu der Erkenntnis, dass das moderne Antiquariat seinen Ursprung in Leipzig am Ende des 18. Jahrhunderts hat und gibt Einblicke in die Herausforderungen und Erfolge der Akteure in diesem Bereich.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
Ähnliche Suchbegriffe für Materialkosten
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.